

Am 3. Juli 2026 wurde der delegierte Rechtsakt zum Voluntary Standard veröffentlicht, am 21. September 2026 ist der delegierte Rechtsakt im Amtsblatt der Europäischen Union erschienen (Delegierte Verordnung - EU - 2026/1560 - EN - EUR-Lex). Der neue Sustainability Reporting Standard for Voluntary Use (Voluntary Standard – VS) soll Unternehmen außerhalb des CSRD-Anwendungsbereichs (Richtlinie (EU) 2022/2464) eine freiwillige Nachhaltigkeitsberichterstattung ermöglichen und gleichzeitig die Informationsanforderungen gegenüber Unternehmen in der Wertschöpfungskette begrenzen.
Der VS basiert auf der bisherigen VSME-Empfehlung der EFRAG, wurde jedoch an die überarbeiteten ESRS angepasst. Dabei wurden verschiedene Offenlegungspflichten vereinfacht oder gestrichen, beispielsweise zur Treibhausgasintensität, Biodiversität, Landnutzung und zu Paris-konformen Klimazielen. Zudem wird ein Value Chain Cap eingeführt, der die von Unternehmen der Wertschöpfungskette bereitzustellenden Informationen begrenzt; für Unternehmen mit bis zu zehn Beschäftigten gelten nochmals reduzierte Anforderungen. Nach der Verabschiedung der delegierten Rechtsakte durch die Europäische Kommission im Juli 2026 folgte nun die Veröffentlichung im Amtsblatt der EU und damit das direkte Inkrafttreten.
Wie funktioniert der VS?
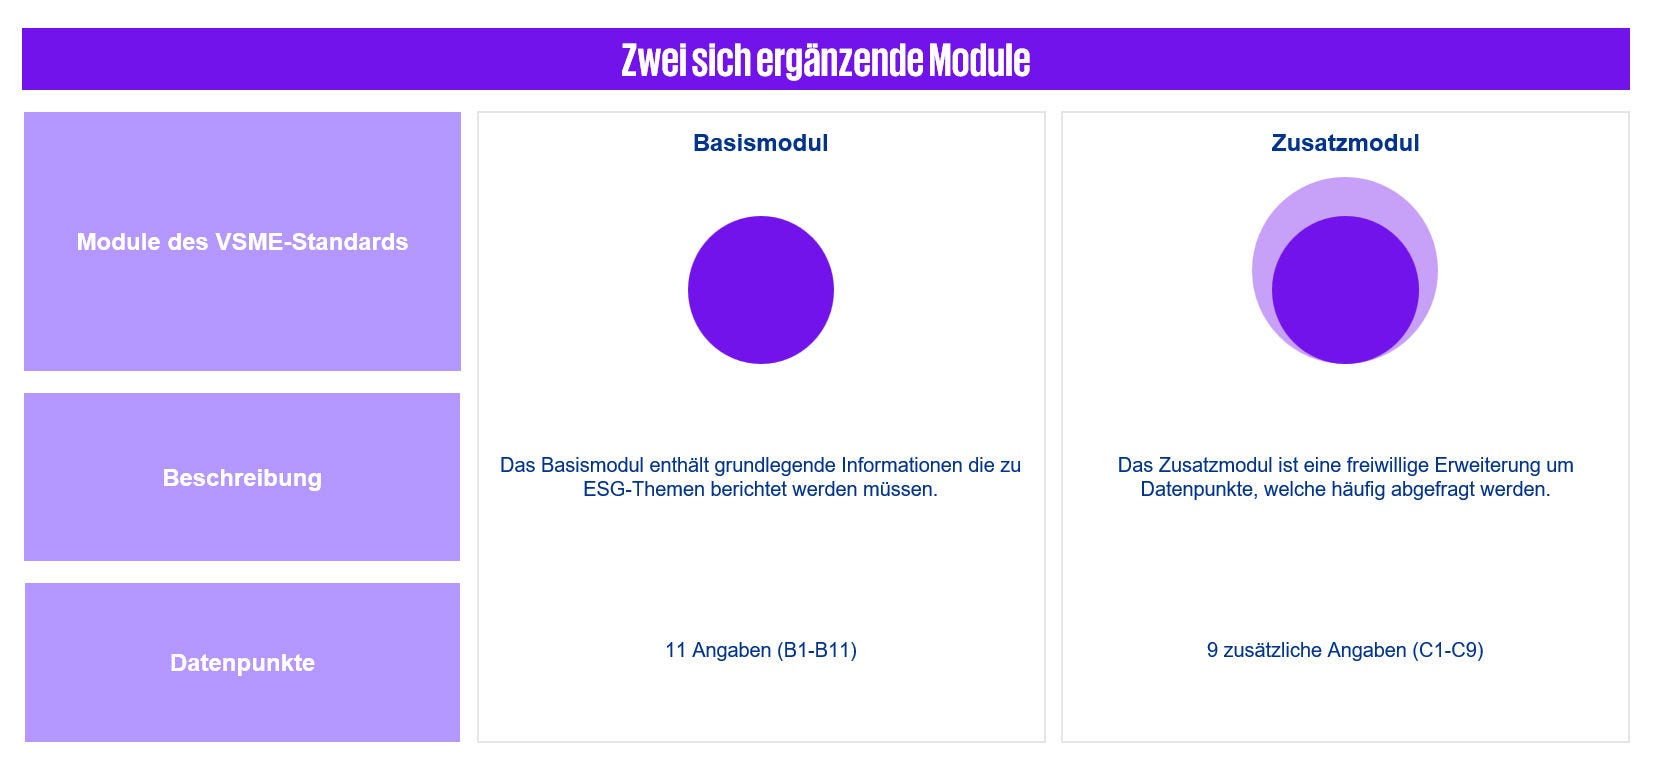
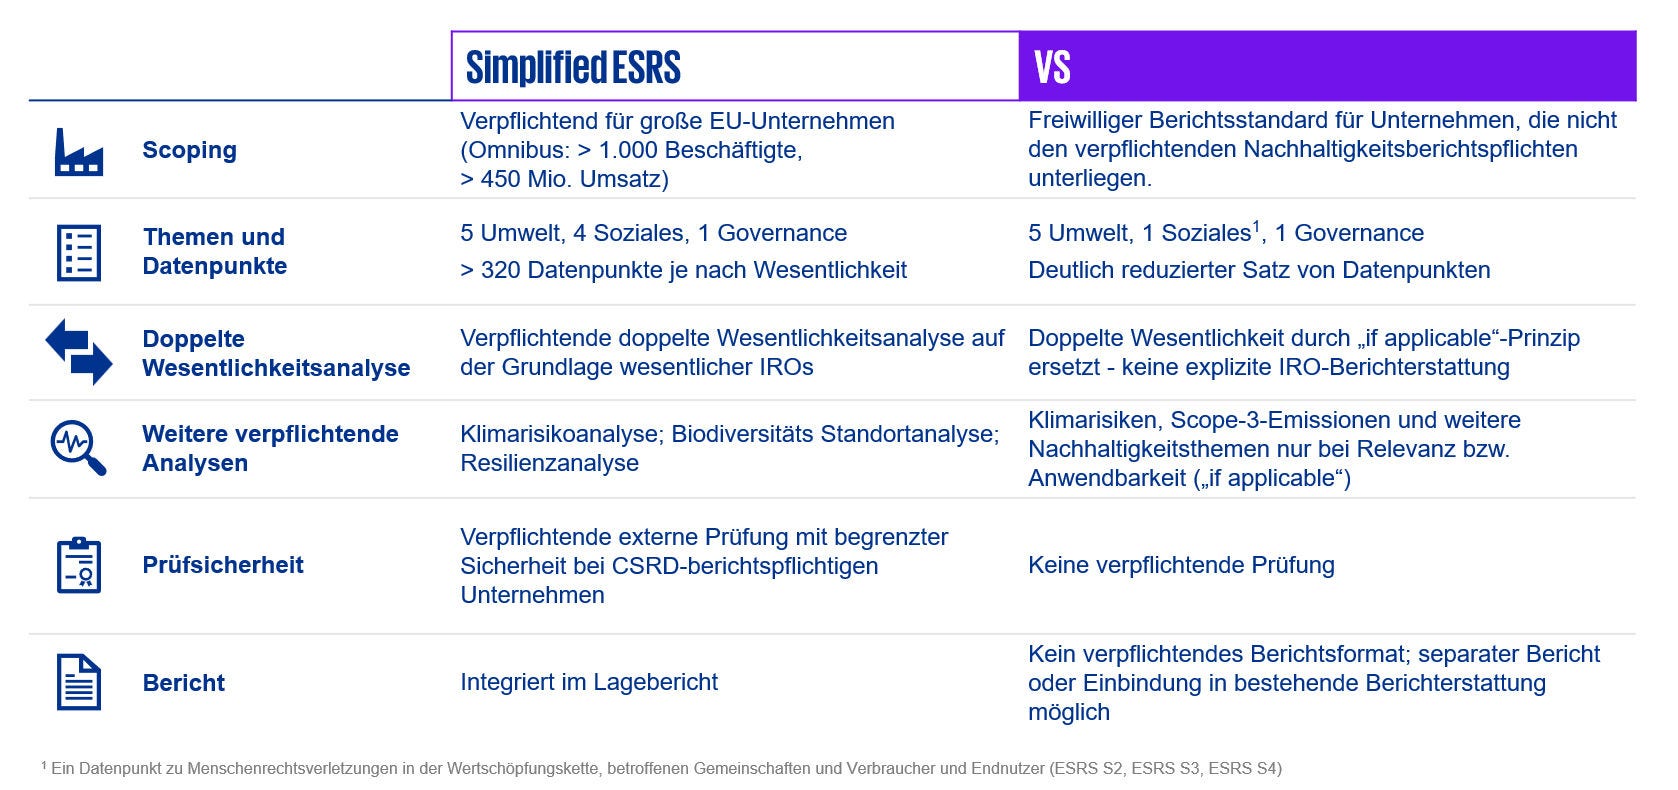
Der VS besteht aus zwei Modulen: Basismodul und Comprehensive-Modul und folgt dem „if applicable“-Prinzip, sodass Unternehmen nur die Informationen erfassen müssen, die für sie relevant sind. Eine doppelte Wesentlichkeitsanalyse wird nicht explizit gefordert.
Wie unterscheiden sich VS und VSME?
Der VS bringt vor allem strukturelle und regulatorische Änderungen mit sich. So werden die Offenlegungen künftig in die Kategorien „necessary“, „necessary if applicable“, „voluntary“ und „voluntary if sector-relevant“ eingeteilt, wodurch klarer zwischen verpflichtenden und freiwilligen Angaben differenziert wird. Zudem erhält der Standard erstmals eine rechtliche Funktion als verbindlicher Referenzrahmen für Informationsanforderungen in der Wertschöpfungskette (Value Chain Cap), während der VSME lediglich den Charakter einer unverbindlichen Empfehlung hatte. Darüber hinaus richtet sich der VS ausdrücklich an Unternehmen mit bis zu 1.000 Beschäftigten und schafft damit einen enger definierten Anwendungsbereich. Die Europäische Kommission betont zudem, dass die bestehenden VSME-Anwendungsleitlinien grundsätzlich weiter nutzbar bleiben sollen, um Kontinuität und Rechtssicherheit für Anwender:innen zu gewährleisten.
Für welche Unternehmen ist der VS der richtige Standard zur Nachhaltigkeitsberichterstattung?
- Nicht-CSRD-berichtspflichtige Unternehmen, die über ihre Nachhaltigkeitsbelange berichten möchten
- Relevant für Unternehmen in Lieferketten großer, berichtspflichtiger Unternehmen, um Transparenzanforderungen zu erfüllen
- Wichtig für KMU mit Stakeholder:innen, die verstärkt Nachhaltigkeitsinformationen fordern (z. B. Investor:innen, Kund:innen, Geschäftspartner:innen)
Wie unterscheiden sich die Simplified ESRS und der VS?
Welche Vorteile bietet der VS?
- Stark reduzierte Anzahl erforderlicher Datenpunkte im Vergleich zu den ESRS
- Erfüllung von Anforderungen großer Geschäftspartner:innen & Investor:innen
- Wettbewerbsvorteil durch transparente Nachhaltigkeitskommunikation
- Effektives Risikomanagement durch eine strukturierte Datenerfassung
Welche unterstützenden Materialien bietet die EFRAG (European Financial Reporting Advisory Group)?
Für die praktische Umsetzung des VS bietet der EFRAG Knowledge Hub wertvolle Ressourcen. Die EFRAG stellt dort unterstützende Leitfäden und weitere Materialien bereit, die Ihnen bei der Implementierung helfen. Im Bereich „SME Ecosystem“ werden Informationen gebündelt dargestellt, um den VS pragmatisch anzuwenden: Interaktive Module führen durch den Standard und die aktuelle Version des Standards, eine mehrsprachige digitale Berichtsvorlage, strukturiert die Datenerfassung, und Supporting Guides liefern praxisnahe Schritt‑für‑Schritt‑Hinweise für das Comprehensive Module. Ergänzend gibt es Lernvideos, Mappings und direkten Zugang zu von EFRAG identifizierten digitalen Tools (z. B. für Carbon/Biodiversität/Datenerhebung), sodass Unternehmen schnell passende Lösungen finden. Erfahrungsberichte (Testimonials) helfen bei der Einschätzung von Aufwand und Nutzen, während verlinkte Rechts‑ und Hintergrunddokumente die Anforderungen absichern.


